【2026借貸必學】實際年利率 APR 點計?3分鐘看懂私人貸款利息計算陷阱!
申請網上貸款時,看到「月平息 0.2%」覺得好平?小心!月平息並不等於你真正支付的利息成本。 本文教你用香港法例標準的**實際年利率(APR)**計算真實貸款利息,拆解息隨本減與手續費的隱藏計算方法,並醒你 2 個借貸前必問的關鍵問題,助你做個精明的借貸人!
一、 月平息 vs 實際年利率 (APR):別被表面數字誤導
很多人借錢只看「月平息」,以為利息就是簡單相加。這其實是最大的信貸誤區:
-
月平息 (Monthly Flat Rate):
-
定義: 無論你還了多少本金,每個月的利息都以最初借的總金額來計算。
-
缺點: 它無法反映你越還越少的本金,亦未包含手續費。
-
-
實際年利率 (APR - Annual Percentage Rate):
- 定義: 根據香港《放債人條例》規定,將貸款利息、手續費、行政費等所有成本統統計算在內,並以「息隨本減」方式還原的真實年度借貸成本。
實用小工具 : 香港公司註冊處實際利率(APR)試算工具
二、 貸款利息兩大計算方法
銀行與持牌財務公司在計算利息時,通常採用以下兩種方法。本公司(持牌財務公司)嚴格遵守法例,所有產品均會清晰列明 APR 以供比較。
1. 息隨本減 (Declining Balance Method)
-
計算方式: 每個月的利息,只用你當刻尚未清還的本金金額乘以利率。
-
結果: 隨著你每期還款,本金減少,你給的利息也會逐期遞減。這是最公平、最透明的計算方式。
2. 月平息固定計息 (Flat Rate Method)
-
計算方式: 利息固定不變。
-
結果: 到了還款期最後一個月,你的本金已經還得差不多了,但你依然要支付跟第一個月一模一樣的利息。
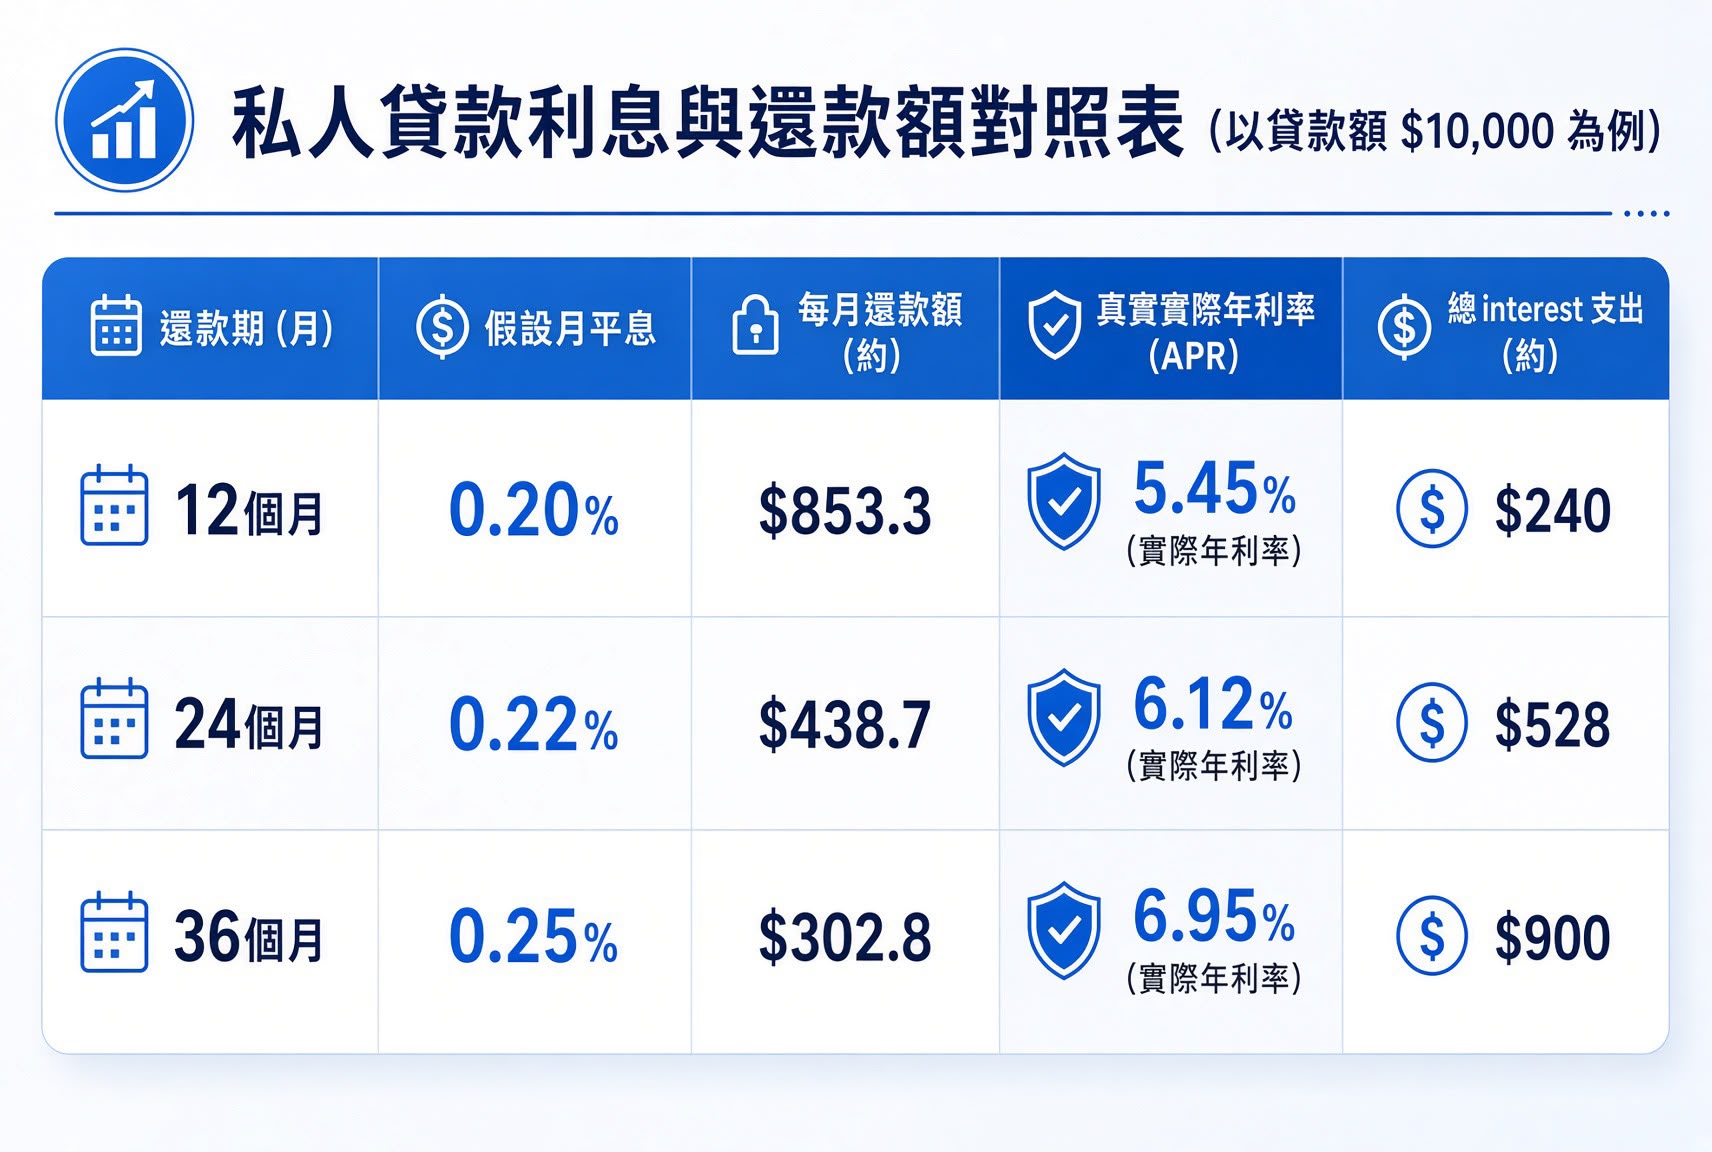
借 $10,000 真實利息成本拆解
以下為你列出在不同還款期下,月平息與真實實際年利率(APR)的轉化對照表(已包含每年 1% 的基本行政費):
四、 ⚠️ 持牌機構提醒:超標 48% 即屬違法!
根據香港法例第 163 章《放債人條例》第 24 條,任何持牌財務公司所收取的實際年利率(APR),法定最高上限為每年 48%。
-
關鍵細節: 這 48% 的上限,必須包含你被收取的任何行政費、開戶費或中介費。如果計及所有巧立名目的費用後,APR 超過 48%,該借貸合約在法律上即屬無效,你沒有法律責任償還餘下款項,且該機構已觸犯刑事罪行。
-
本公司承諾: 本公司所有網上貸款產品均做到費用全透明,利息及手續費總和絕對不會超越法定紅線,並會在合約首頁清晰列明你的 APR。
五、 簽約前必問的 2 個黃金問題(FAQ)
Q1: 網上點擊「確認貸款」前,我應該問什麼?
A: 請務必主動詢問:「請問這筆貸款的『實際年利率 (APR)』具體是多少?是否已經包含了所有手續費或行政費?」 只有用 APR 互相比較,你才能知道哪一家財務公司最平。
Q2: APR越低,就一定是最適合我的貸款嗎?
A: APR是比較貸款成本的重要指標,但仍要同時考慮貸款額、還款期、每期供款、總還款額、提早清還條款及個人現金流。比較時應盡量使用相同貸款額及相近還款期,並確認各項費用已按法定計算方式處理。