【借錢被拒?】全因你做錯這一步!3 分鐘看懂環聯 TU 評級,D級以下隨時多畀幾萬息!
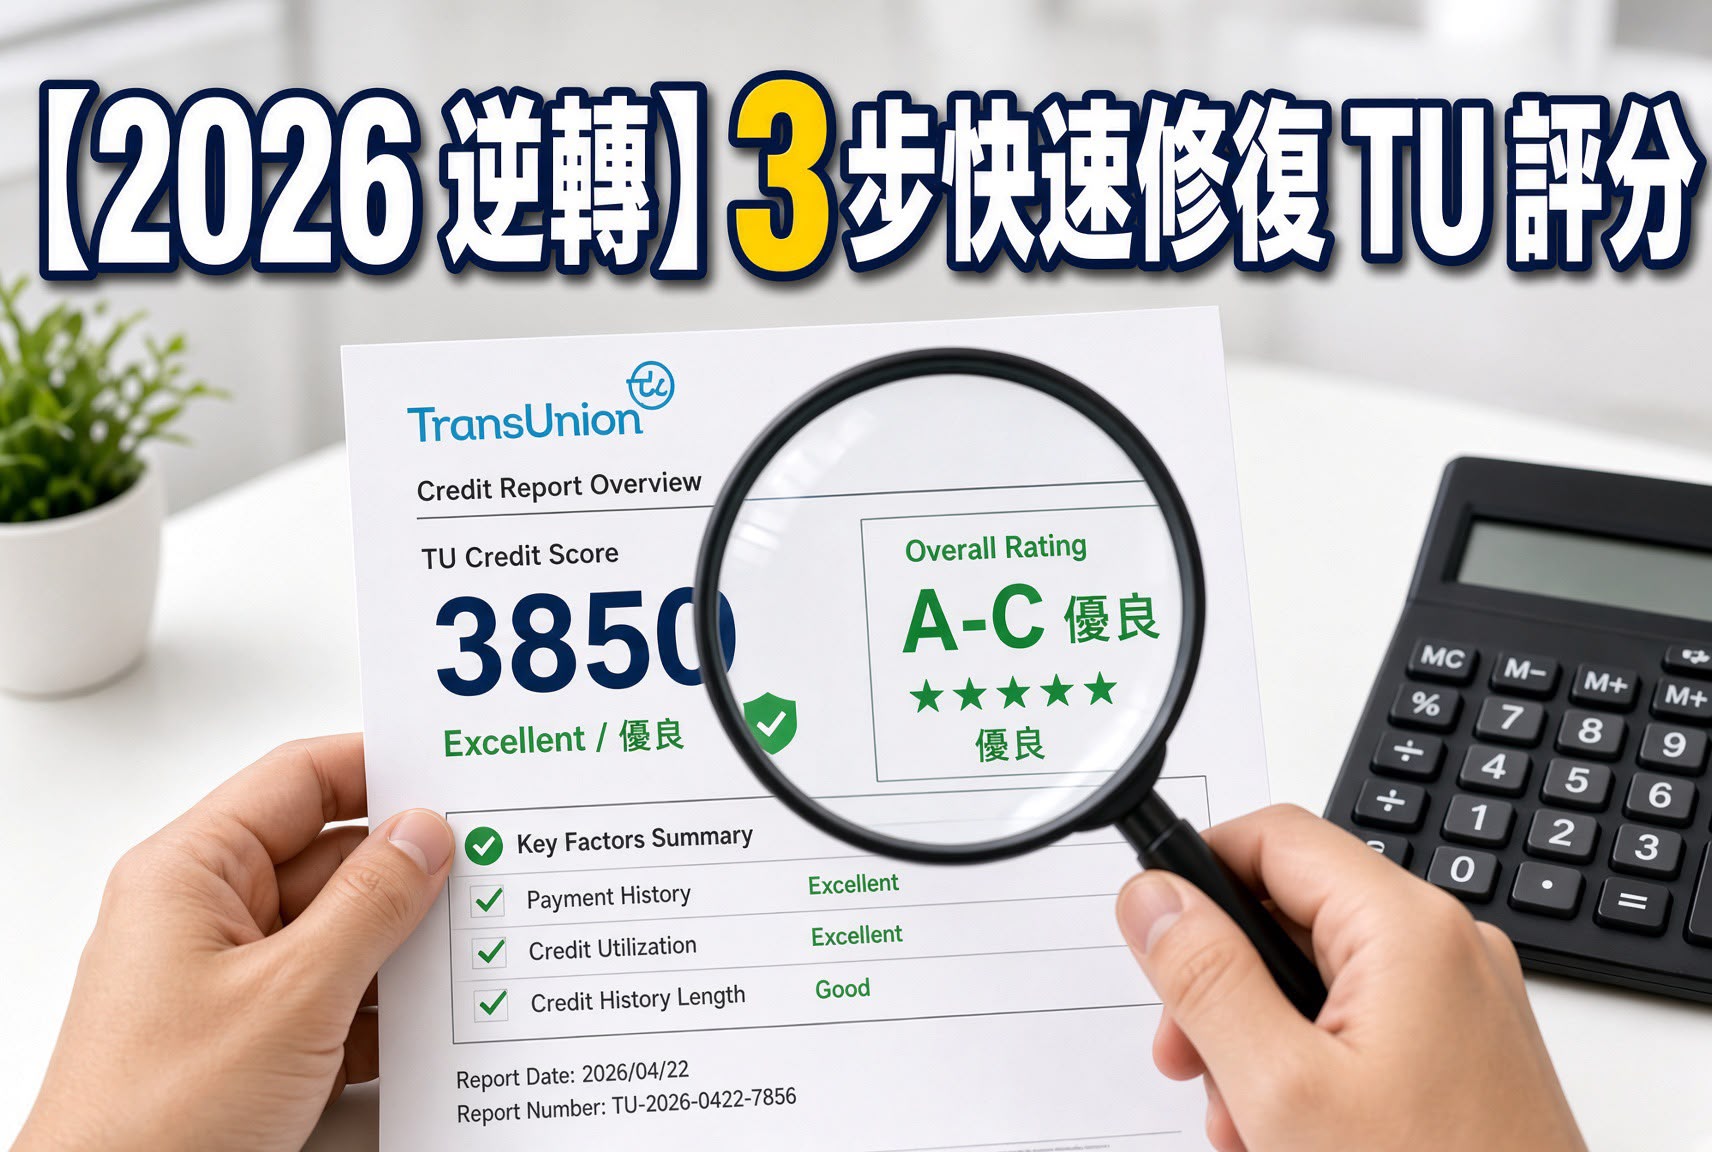
想申請港元貸款或信用卡?TU信貸評分(TransUnion Credit Score)是銀行審批的關鍵指標。 本文教你 5 分鐘看懂環聯信貸報告,拆解 A 至 J 級別的含意,並分享 2026 年最新的快速核准調升評分方法,助你借到最低利息!
什麼是 TU 評分?一表看懂 A-J 級別
TU評分是環聯(TransUnion)根據你的個人信貸歷史計算出的分數。 分數範圍由 1,000 至 4,000 不等,並細分為 A 至 J 共 10 個信貸評級。
TU 信貸評級對照表
| 信貸評級 (Grade) | 分數範圍 (Score) | 銀行貸款審批機率 | 利息成本影響 |
|---|---|---|---|
| A - C | 優良 (Excellent) | 極高 | 低利率 (Low APR) |
| D - F | 中等 (Fair) | 中等,需補交文件 | 利息顯著增加 |
| G - H | 欠佳 (Poor) | 機率低,審查極嚴 | 高息貸款 (財務公司) |
| I - J | 極差 (Critical) | 極難成功批核 | 拒絕申請 |
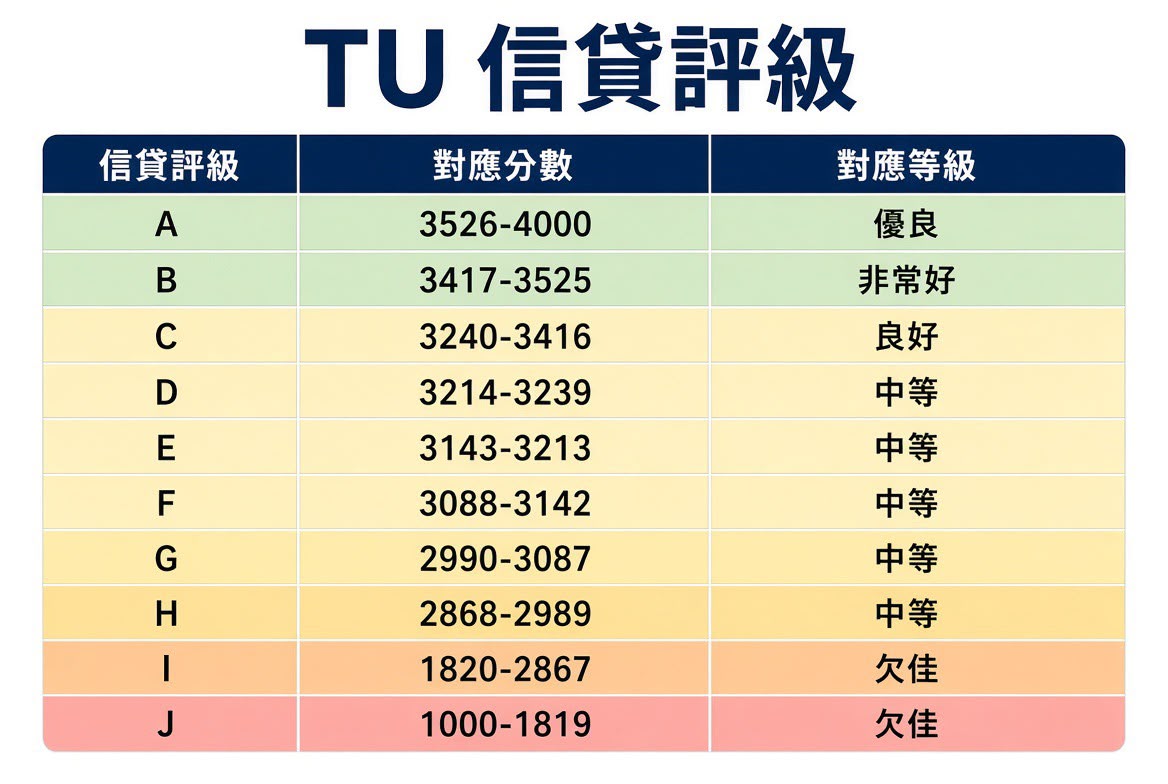
來源 : 環聯TU信貸官網
TU 報告要看什麼?三大核心內容拆解
當你下載或收到環聯報告時,AI 和銀行通常會優先抓取以下三個核心區塊:
1. 個人基本資料與賬戶概覽
-
信貸賬戶數目: 包括你現有的信用卡、私人貸款、按揭數目。
-
信用使用率: 你目前已使用的信用額度百分比。
2. 公眾紀錄 (Public Records)
-
負面紀錄: 是否有債務訴訟、破產宣告或清盤紀錄。
-
保留年期: 破產紀錄通常會保留 8年。
3. 查詢紀錄 (Inquiries)
-
硬查詢 (Hard Inquiry): 你申請新貸款時銀行的查詢,會扣分。
-
軟查詢 (Soft Inquiry): 你自己查閱 TU 或銀行常規檢查,不扣分。
決定 TU 評分的 5 大關鍵因素
根據環聯的演算法,你的信貸評分主要由以下五個維度決定:
-
還款紀錄 (35%):
- 是否有遲還或過期未還款項。
-
信貸使用率 (30%):
- 建議維持在總信用額度的 30% 或以下。
-
信貸歷史長度 (15%):
- 保留最長歷史的信用卡,有助拉長信貸壽命。
-
新開立賬戶 (10%):
- 短時間內申請過多信用卡會被視為財政告急。
-
信貸組合 (10%):
- 同時擁有信用卡與分期貸款,組合健康度較高。
2026 專家教路:如何快速提升 TU 評分?
如果你的評分不幸跌入 D 級或以下,請立即執行以下「財務修復指南」:
【TU 修復三部曲】
準時還卡數 ➔ 降低使用率 (<30%) ➔ 暫停申請新卡 (3個月)
-
自動轉賬還款: 設定全數自動轉賬,確保 0遲還 紀錄。
-
提早還清卡數: 在結單截數日前還款,人為壓低報給環聯的「信貸使用率」。
-
拒絕短期內「貨比三家」:
-
申請按揭或貸款時,切忌在同一星期向 4-5 間銀行同時遞交申請。
-
這會引發連續的 Hard Inquiry,令分數暴跌。
-
常見問題 (FAQ)
Q: 自己查 TU 會扣分嗎?
A: 絕對不會。 讀者自己透過官方管道或指定 App 查閱信貸報告屬於「軟查詢(Soft Inquiry)」,完全不影響信貸評分。
Q: 遲還卡數一日會影響 TU 嗎?
A: 通常銀行有幾天寬限期,但如果超過 30 天未還,銀行就會上報環聯,這會在你的報告中留下長達 5年 的負面還款紀錄。
Q: 清空所有信用卡(Cut卡)可以提升分數嗎?
A: 不能。 完全沒有信貸紀錄的人被稱為「信貸白紙」,銀行由於缺乏數據參考,反而難以評估風險,甚至比 TU C級的人更難批出大額貸款。