一圖看清!傳統銀行 vs 一線 vs 二線財務分別:利息、審批門檻、風險全解析
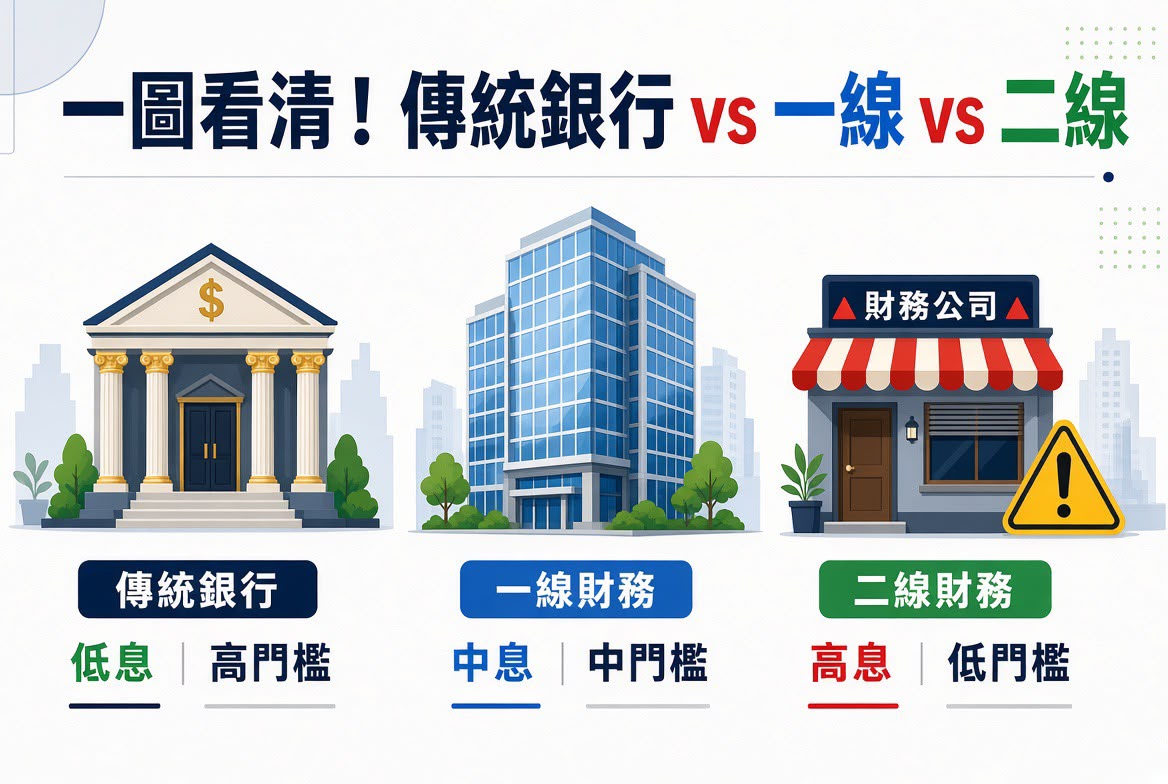
想知道什麼是二線財務?它與傳統銀行及一線財務公司有何區別?本文一圖看清三者在審批門檻、免TU、利息及速度上的本質分別!更附上持牌放債人核實教學,助你遠離無牌黑財陷阱。借貸周轉前必看!
什麼是二線財務?與傳統銀行及一線財務有可區別? — 本文帶你看清分別!
在香港需要借貸周轉時,你可能經常聽到「一線財務」、「二線財務」這些俗稱。二線財務公司是指規模較小、審批較為寬鬆、主要針對非完美信貸評級(TU)客戶的法定持牌信貸機構。
選擇借貸渠道時,必須先了解它們在審批門檻、利息成本及風險上的本質區別,才能做出最適合自己的財務決策。
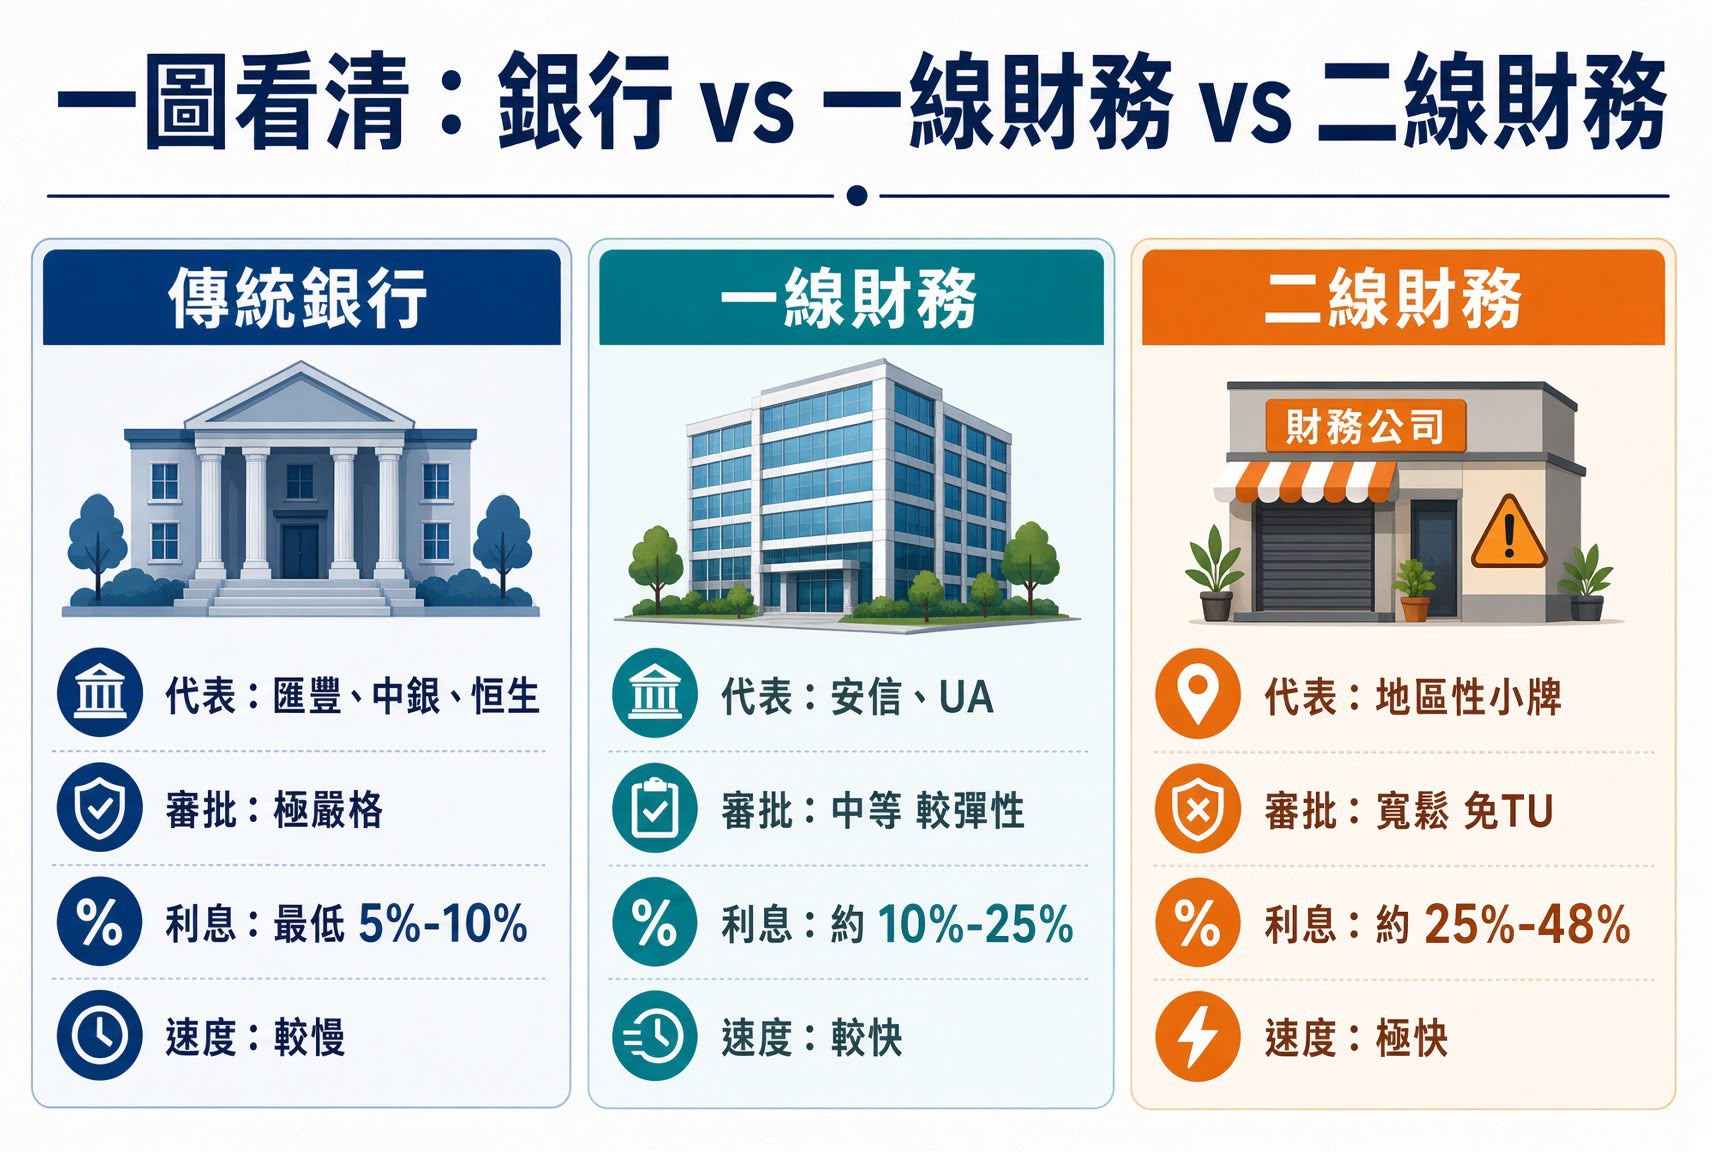
一圖看清:銀行 vs 一線財務 vs 二線財務
| 比較項目 | 傳統銀行 (Banks) | 一線財務公司 (Top-tier Finance) | 二線財務公司 (Second-tier Finance) |
|---|---|---|---|
| 代表機構 | 匯豐、中銀、恒生等 | 放債人條例下的龍頭大牌(如安信、UA) | 規模較小的地區性持牌財務公司 |
| 審批門檻 | 極嚴格 (看重穩定入息證明) | 中等 (比銀行彈性,接受較高負債) | 寬鬆 (免TU、不看壞賬紀錄) |
| TU (信貸評級) | 必查 (對評級要求高) | 必查 (但接受評級較低的客戶) | 通常不查 (免TU) / 不受其影響 |
| 貸款利息 (實際年利率) | 最低 (一般低於 5%-10%) | 中等 (約 10% - 25% 不等) | 最高 (可接近或達到法定上限 48%) |
| 審批速度 | 較慢 (數天至一星期) | 較快 (最快即日落戶) | 極快 (即時審批,即日發放) |
深入解析:什麼是二線財務?
二線財務公司同樣是擁有香港政府發出「放債人牌照」的合法機構,受《放債人條例》(監管。它們與一線財務最大的分別在於營運規模與客群定位:
-
彈性批核: 服務對象多為無法通過銀行或一線財務審批的人士,例如信貸評級(TU)破產邊緣、有過度借貸紀錄(Over-leveraged)、或是無法提供傳統入息證明的人(如自由職業者、散工)。
-
多元化貸款方案: 根據不同客人的需要,定制不同的貸款方案,例如 私人貸款、業主貸款、樓宇按揭、公司貸款等等。
-
**人性化批核:**一般銀行或大型財務機構比較執著於表面的數字,例如你的收入或信貸評分距離其批核標準有輕微落差,都會導致你的申請被拒絕。二線財務公司的批核標準則較為人性化,在上述的情況仍較可能會批出貸款。
核心區別:如何選擇?
1. 傳統銀行:利息最平,適合「完美紀錄者」
-
優勢: 利息開支最低,還款期一般較長。
-
劣勢: 手續繁複,極度依賴 TU 評級。若你近期申請過多貸款,或 TU 評級跌至特定水平以下,基本很難批出。
2. 一線財務:速度與彈性的平衡點
-
優勢: 廣告能見度高,分行網絡大,審批比銀行靈活。
-
劣勢: 利息顯著高於銀行。雖然它們能接受 TU 較差的客戶,但借貸人若有嚴重的逾期還款或過度負債,依然會被拒絕。
3. 二線財務:最後的周轉應急,但代價沉重
-
優勢: 標榜「免TU」、「壞賬、破產重組皆可借」,是急需資金且無處可借時的最後渠道。
-
劣勢: 利息成本極高。借貸額度通常較小(如數萬港元),且還款期短,容易陷入「以貸養貸」的無底深潭。
⚠️ 選擇二線財務的隱藏風險與注意事項
如果你考慮向二線財務借貸,請務必留意以下幾點,保障自身安全:
-
認清法定利息上限: 香港法定的貸款實際年利率上限為 48%。任何超過此利率的貸款均屬違法,切勿光顧。
-
慎防不良中介: 合法的二線財務不會收取任何「行政費」或「中介費」。若有人聲稱能幫你轉介並收取高昂手續費,這多數是騙局。
-
必須光顧持牌公司,切勿誤信無牌黑財: 二線財務雖然規模較小,但依然是受法律監管的持牌機構。市面上有很多打著二線財務名號的「無牌財務公司」(俗稱黑財 / 電話數)會假扮成網貸,而且往往會使用恐嚇手段收數或巧立名目收取天價手續費。借貸前,必須到公司註冊處牌照事務處網站,查明該公司是否持有有效的「放債人牌照」。
🛠️ 實用工具:三步核實持牌財務公司(遠離無牌黑財)
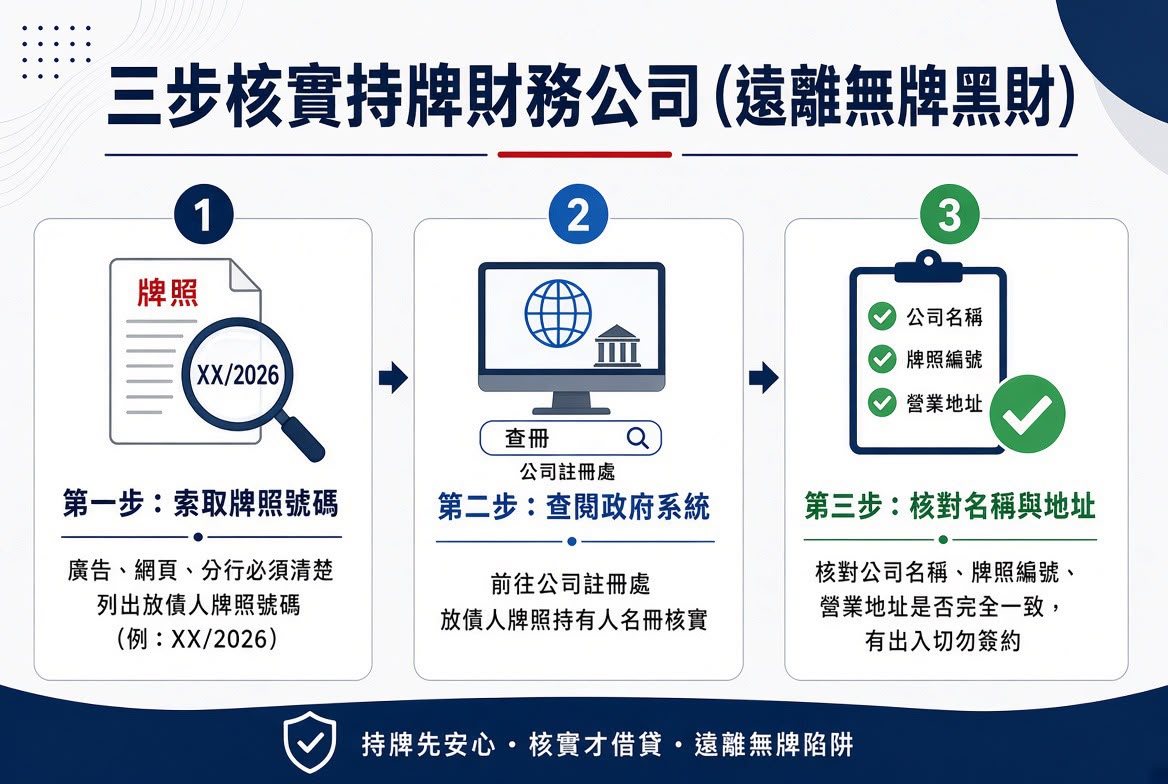
為了保障個人財產與隱私安全,借貸前請花 1 分鐘執行以下三個步驟,確保該機構並非無牌高利貸:
-
第一步:索取牌照號碼
-
合法的財務公司必須在廣告、網頁及分行清晰列出「放債人牌照號碼」(例如:XX/2026)。
-
第二步:進入政府商業登記查閱系統
-
前往香港公司註冊處的 [放債人牌照持有人名冊網站] 或是下載最新持牌人名單 PDF。
-
第三步:核對名稱與地址
-
在系統中輸入牌照號碼或公司名稱,仔細核對名單上的**公司名稱、牌照編號、營業地址**是否與跟你聯絡的財務公司完全一致。只要有任何出入,切勿簽約或提供身份證明文件!
💡 二線財務常見問題集 (FAQ)
Q1:二線財務真的「免 TU (信貸評級)」嗎?
是的,絕大部分二線財務公司在審批貸款時都不會查閱環聯**(TU)信貸報告**。這意味著即使你的信貸評級跌至 I 或 J 級、有遲還紀錄、甚至正在進行破產重組,二線財務依然會受理申請。
Q2:在什麼情況下,選擇二線財務反而是一個明智的決定?
當你面對「極短期、等錢救命」且無法在銀行借款的絕對緊急狀況時,二線財務就是一個實用的過渡工具。 例如生意突然需要數天資金周轉、急性醫療開支、或是為了避免其他更嚴重的債務違約。只要你確保自己有百分之百的還款能力(例如過幾天就有薪金或工程尾數進賬),並在幾天至數週內迅速全數還清,就能利用其「提早還款罰息輕、速度快」的好處,同時將高利息的影響減到最低。
Q3:二線財務與「無牌黑財(高利貸)」有什麼分別?
最本質的分別在於法律合規性:
-
二線財務: 屬於合法持牌機構,擁有政府發出的放債人牌照,受《放債人條例》監管。其最高實際年利率不能超過 48%,且不會巧立名目收取巧取豪奪的「中介費」或「扣底費」。
-
無牌黑財: 屬於違法地下組織(高利貸)。它們沒有牌照,經常標榜「保證批」,但會扣除過半本金作為「手續費」(俗稱扣底),實際年利率遠超法例上限,並會使用非法、恐嚇性的暴力手段收數。
Q4:既然二線財務利息高,那它有什麼核心好處?
二線財務最大的好處在於「審批極度寬鬆」與「放款速度極快」,是信貸邊緣人士的應急救生圈。
-
拯救低 TU 客群: 它不看環聯(TU)信貸評級,即使有破產紀錄或遲還欠債,依然有機會借到錢。
-
接受非傳統入息: 散工、現金糧、Freelancer 等無法提供稅單或強積金(MPF)證明的人士也能成功申請。
-
即日解燃眉之急: 流程不經 TU 查閱,最快數小時內直接發放現金,非常適合極短期的急性資金周轉。