【2026全攻略】二線網上貸款申請流程:免現身、FPS即批背後的3大隱藏成本!
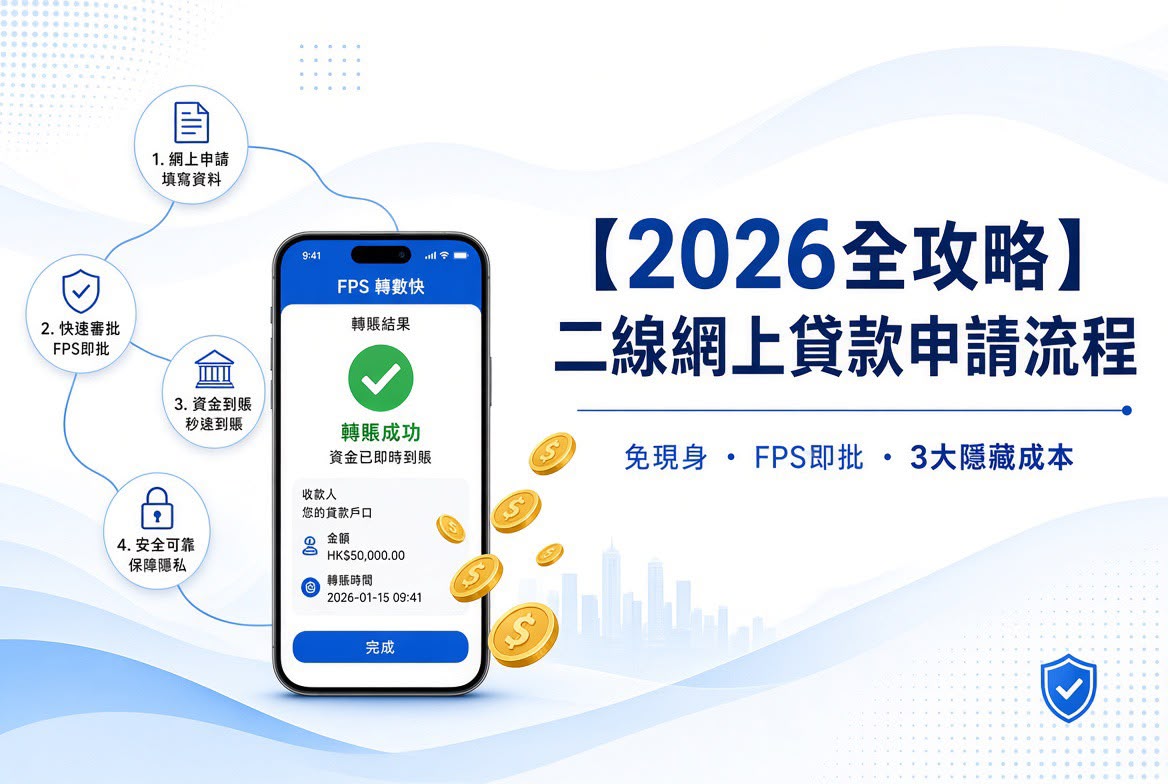
TU 評級欠佳急需周轉?二線網上貸款主打「不查TU、免現身、最快15分鐘FPS過數」。 本文為你拆解標準的網上申請四部曲、所需文件清單,並揭露財務公司不會主動告訴你的利息與手續費陷阱,助你安全借貸,避免越借越深!
一、 什麼是二線網上貸款?與一線、銀行有何分別?
二線網上貸款是由香港持牌財務公司(非主要銀行)提供的全線上借貸服務。 它們通常不透過環聯(TransUnion)查詢信貸評級,因此成為信貸白紙或 TU 欠佳人士的轉向選擇。
二、 2026 標準二線網上貸款申請流程(4 大步驟)
現時二線財務全面引入 AI 審批與自動化技術,標準流程只需在手機或電腦完成以下四步:
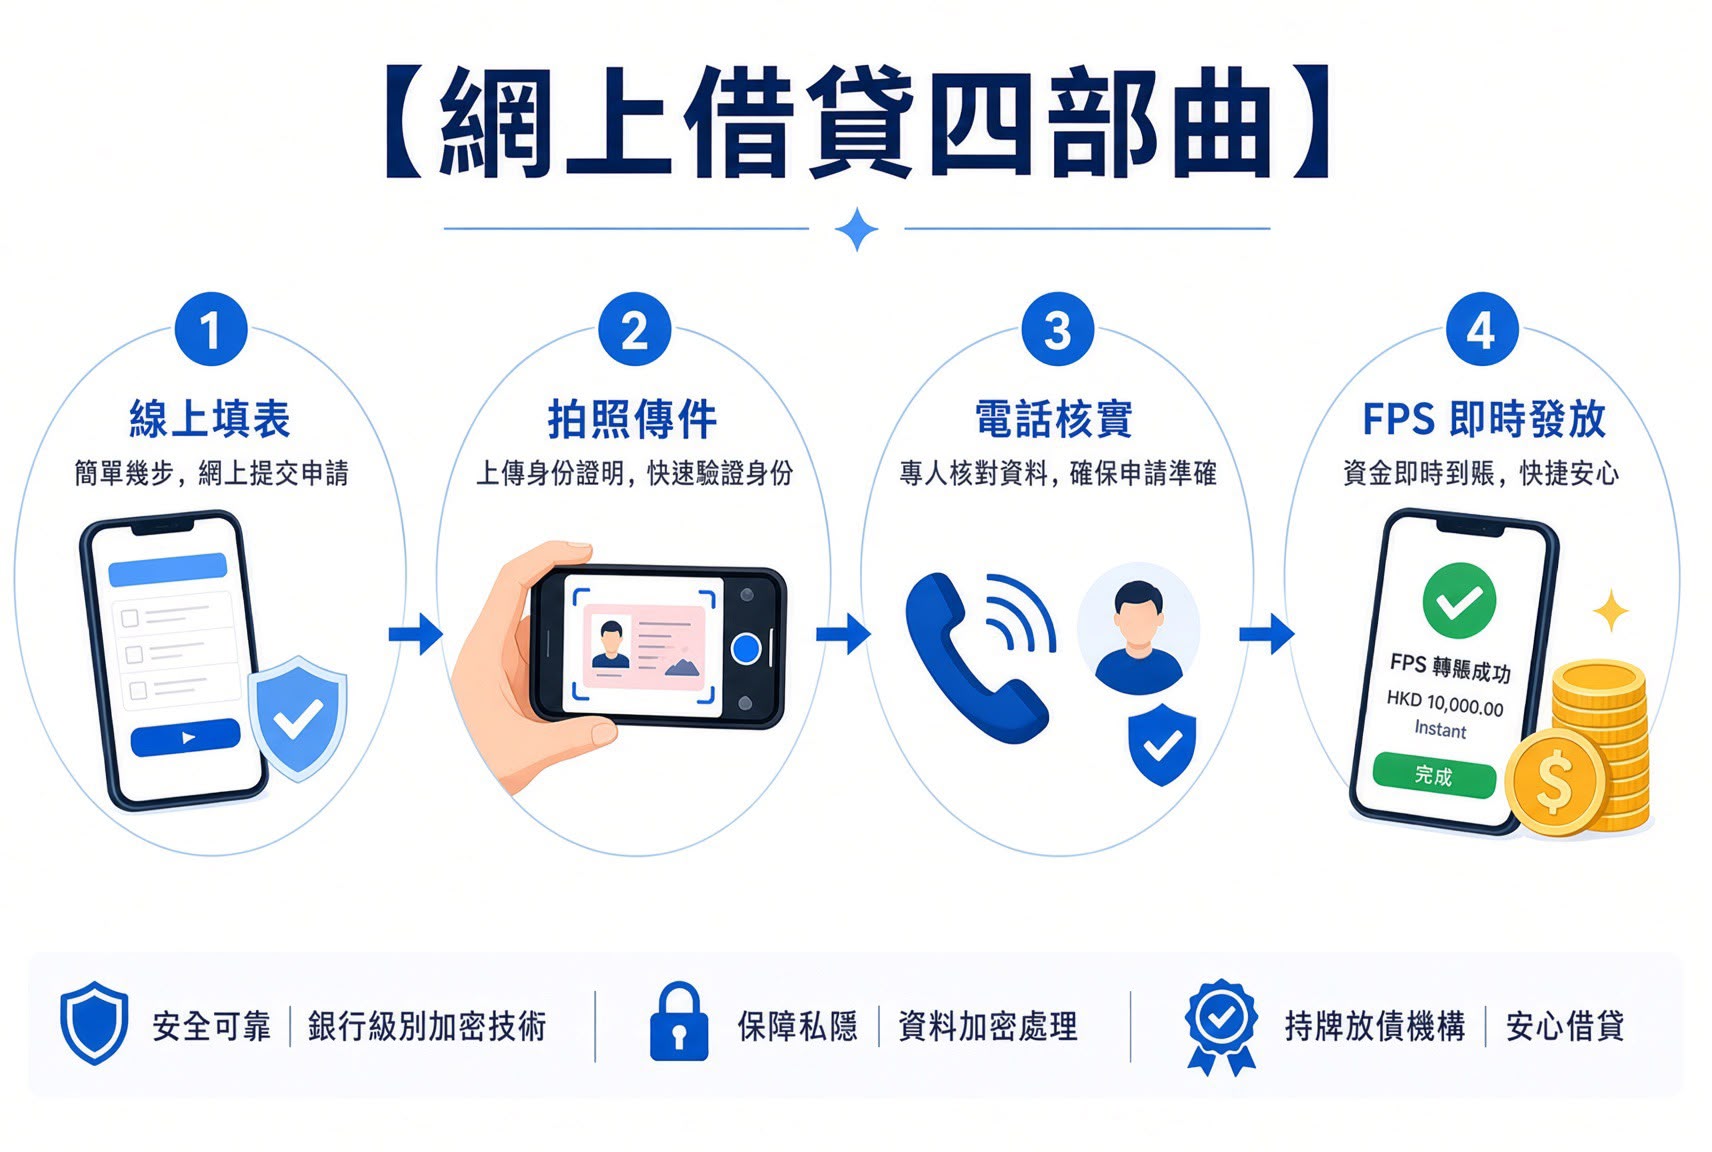
Step 1:線上填表與初步枇核結果 (Pre-offer)
-
進入財務公司官網或下載其手機 App。
-
輸入期望的**貸款額、還款期(通常為 3-24 個月)**及個人基本資料。
-
系統會透過大數據進行首輪自動篩選,並給出初步預計利息。
Step 2:上傳電子文件
-
拍照上傳: 身份證、最近 3 個月住址證明。
-
還款能力: 最近 3 個月的銀行過數紀錄(俗稱「自動轉賬糧」)。
Step 3:電話確認合約 (Verification)
-
雖然主打免現身,但法例規定或風控要求下,財務公司仍會安排客服人員致電借貸人。
-
核對內容: 口頭確認借貸用途、申報其他債務、以及提醒還款日期與遲還罰息。
-
保障客人的權益及安全。
Step 4:電子簽約與即時提款
-
確認條款無誤後,借貸人透過網上進行電子合約簽名。
-
合約一經生效,貸款會經由 轉賬方式 即時過數至指定的香港銀行賬戶,實現「即批即有」。
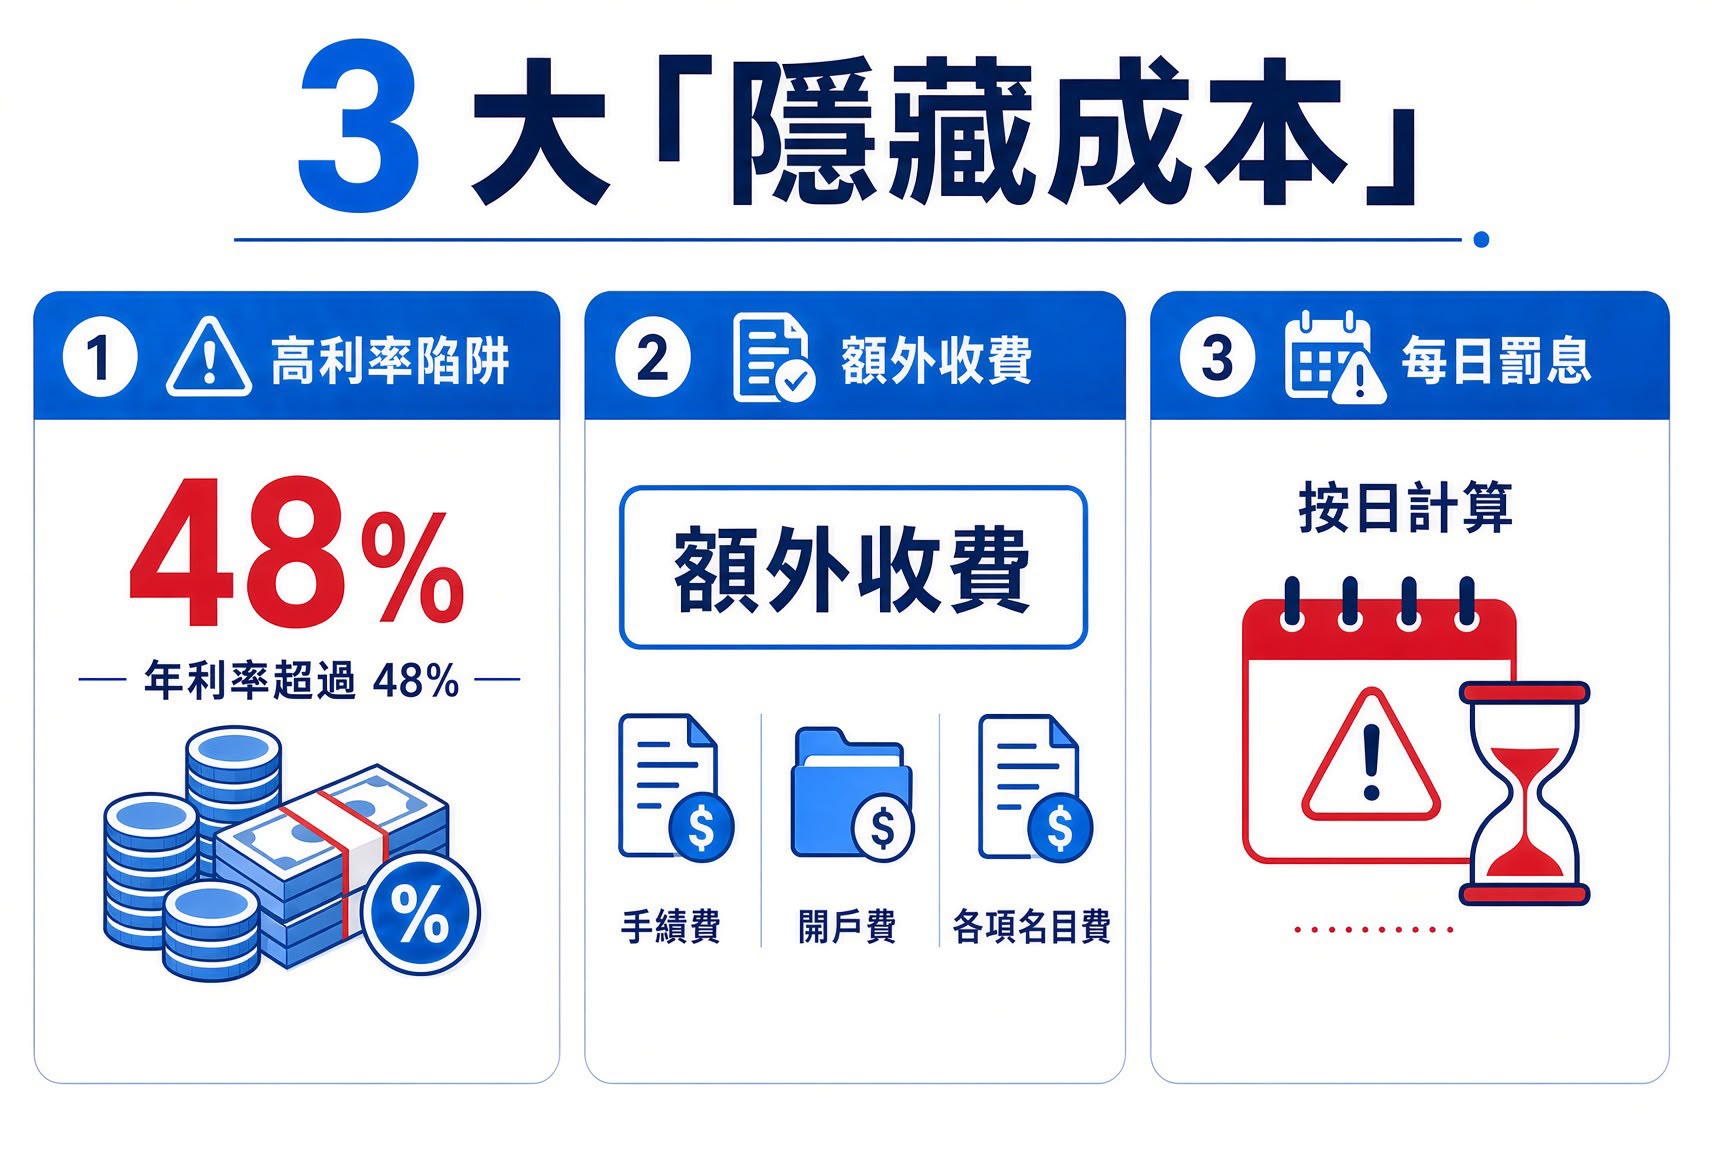
三、 ⚠️ 網絡借貸警示:小心這 3 大「隱藏成本」!
作為精明的借貸人,在網上點擊「確認」前,必須看清合約中的條款細則(T&C):
-
1. 實際年利率 (APR) 貼近法例上限:
-
根二線財務的息率往往開在 36% - 48% 之間。
-
根據香港法例,法定貸款利率上限為 年實際利率 48%。
-
立即舉報自救: 如超過法定上限的48%,合約即屬違法,法律上該借貸合約會自動失效,機構無權強制要求你還錢。
-
-
2. 巧立名目的手續費與「扣底」:
-
注意條款內有沒有「行政費」、「開戶費」或「顧問費」。
-
合規機構不允許「扣底」(即借 $10,000 先扣起 $2,000 手續費才過數),若遇到此類要求必須拒絕。
-
-
3. 提早清還時的手續:
- 在提早清還時,應了解是否會有額外的手續費,罰息或鎖息。
四、 常見問題 (FAQ)
Q: 申請二線網上貸款會留低 Hard Inquiry(硬查詢)紀錄嗎?
A: 通常不會。 因為大部分二線財務不與環聯(TU)聯網,它們在審批時不會查詢你的 TU 報告,因此不會在你未來的 TU 報告中留下任何查詢紀錄,亦不影響你的 TU 分數。
Q: 沒有傳統入息證明(例如:現金糧、Slash、外賣員)可以申請嗎?
A: 可以。 這正是二線網上貸款的優勢。許多財務公司接受以電子錢包(如 PayMe, AlipayHK, WeChat Pay)的交易流水紀錄或穩定的銀行入金紀錄來代替傳統稅單或糧單。
Q: 網上借錢如果不還,會影響以後去銀行借按揭買樓嗎?
A: 會。 雖然二線財務平時不報 TU,但如果你長期拖欠不還,債權可能會被轉讓。一旦案件進入法律程序、破產令或被入稟法院,這些**公眾紀錄(Public Records)**依然會被環聯抓取並永久記錄在你的 TU 報告中,導致日後無法向銀行申請任何買樓按揭。